Todos los conductores pueden sufrir lesiones sin importar quién tenga la culpa.
GENERALMENTE, LOS BENEFICIOS MÉDICOS DE PIP REQUIEREN ATENCIÓN MÉDICA INICIAL DE CALIFICACIÓN DENTRO DE LOS 14 DÍAS POSTERIORES AL ACCIDENTE.
Incluso si recibió una infracción de tránsito después de que ocurrió su accidente, esto no significa que sea culpable. Tampoco significa que tenga la culpa o que no sea elegible para ciertos beneficios bajo la ley. De hecho, las singulares leyes de Florida nos permiten ayudar a casi cualquier persona que se haya lesionado recientemente como resultado de un accidente de tránsito.
Si ha estado recientemente en un accidente automovilístico, es posible que no sienta la gravedad de sus lesiones hasta semanas después. Por lo tanto, si tan solo cree que tiene lesiones, comenzaremos a ayudarle de inmediato a preservar sus beneficios bajo la ley de Florida.
SIN IMPORTAR QUIÉN PUEDA SER “EL RESPONSABLE”.
Primero, mantén la calma y recopila tanta información como sea posible del otro conductor involucrado en el accidente. De lo contrario, es posible que no puedas responsabilizarlo si tiene la culpa. Hay un proceso para determinar la culpa, y es mejor no asumir prematuramente la responsabilidad de tu accidente.
A continuación, permita que el proceso para determinar la culpa se desarrolle a través de los canales oficiales. Porque, aunque usted piense que fue el culpable de su accidente, nuestra investigación de los hechos puede revelar algo diferente de lo que inicialmente esperaba.
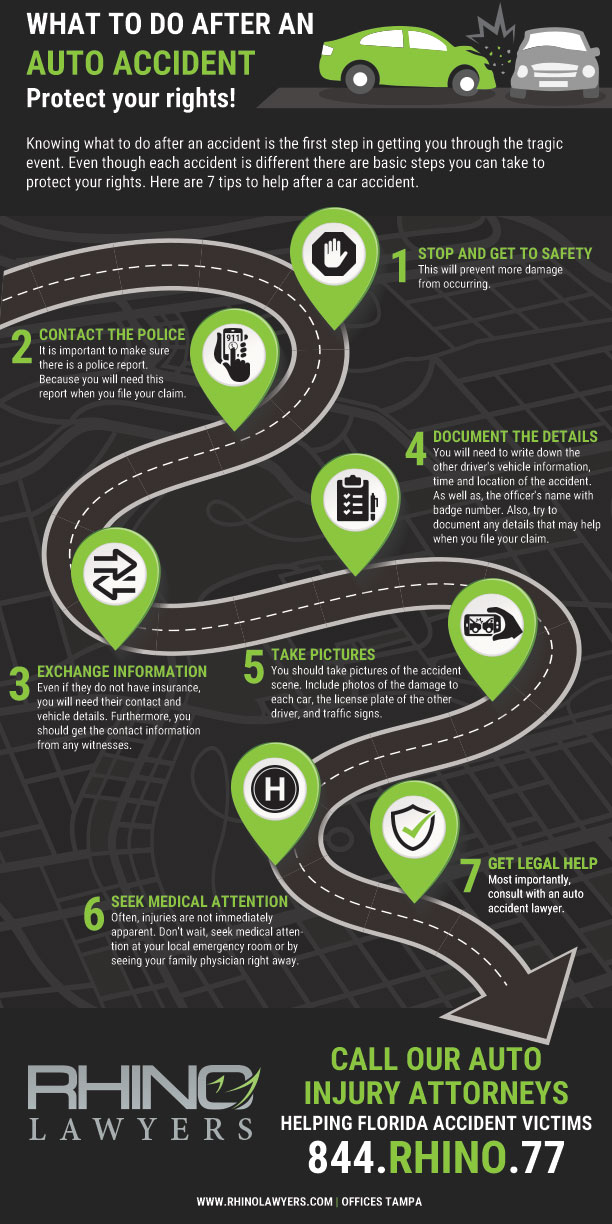
- Comuníquese con el 911 o con la policía local.
- Recopile los nombres, las direcciones y los números de teléfono de todas las personas involucradas y presentes en la escena (por ejemplo, testigos independientes), así como el número de licencia de conducir del o de los conductores, los números de placa de cualquier vehículo involucrado y cualquier información de seguro.
- Tome fotografías de cualquier vehículo involucrado, las lesiones y el lugar del accidente.
- Si crees que existe la mínima posibilidad de que estés lesionado, busca atención médica de inmediato.
- Comuníquese con nuestra oficina lo antes posible para que podamos comenzar nuestra investigación del accidente y así ayudar a colocarlo en la mejor posición posible.
Haga clic para ampliar.
SÍ, EN SU MAYOR PARTE.
Si siente miedo o rabia inmediatamente después de un accidente, es posible que sienta la necesidad de hablar de ello. Trate de no hablar sobre su participación en el accidente, excepto con nuestra oficina o su abogado.
Sugerimos firmemente permitir que se utilicen los canales oficiales en el proceso de determinación de culpabilidad. Aunque pueda pensar que usted tuvo la culpa de su accidente, nuestra investigación de los hechos puede revelar algo diferente a lo que esperaba inicialmente. Es mejor no asumir la responsabilidad de su accidente prematuramente.
SÍ, EN SU MAYOR PARTE.
Si es posible, debes reportar tu accidente a tu proveedor de seguros dentro de las 24 horas posteriores al mismo. Sin embargo, ten en cuenta que hay un proceso para determinar la culpa, y es mejor no asumir la responsabilidad de tu accidente prematuramente.
Aunque pueda pensar que usted tuvo la culpa de su accidente, nuestra investigación de los hechos puede revelar algo diferente de lo que esperaba inicialmente. Permita que el proceso para determinar la culpa se desarrolle a través de los canales oficiales.
ESTO PUEDE NO IMPORTAR EN SU CASO.
La respuesta depende de la propiedad del vehículo, el seguro del hogar, qué vehículo estuvo involucrado y las reglas de prioridad de PIP de Florida.
Una persona no debe asumir que la falta de una póliza a su propio nombre significa automáticamente que no existe cobertura PIP.
Sin embargo, el propietario de un vehículo de motor que estaba legalmente obligado a mantener el seguro sin culpa de Florida y no lo hizo, puede perder la inmunidad por agravio establecida por la ley sin culpa de Florida y volverse personalmente responsable de los beneficios de PIP que de otro modo habrían sido pagaderos.
El pólizas de seguro aplicables y la información de propiedad debe revisarse antes de determinar qué cobertura está disponible.
La ley de Florida impone la obligación de seguridad a los propietarios/registrantes que calulan y aborda específicamente la responsabilidad de un propietario no asegurado.
ESTO PUEDE NO IMPORTAR EN SU CASO.
El hecho de que el otro conductor no tenga seguro no elimina automáticamente toda la cobertura disponible.
Dependiendo de Reglas de prioridad del PIP en Florida y las políticas involucradas, la cobertura de PIP aplicable puede proporcionar beneficios médicos o por discapacidad calificados sin tener en cuenta la culpa.
La cobertura contra automovilistas sin seguro o con seguro insuficiente también puede proporcionar una fuente adicional de recuperación cuando sea aplicable.
La PIP no debe describirse simplemente como el pago de todas las facturas de accidentes hasta $10,000. La PIP generalmente ofrece hasta $10,000 en beneficios combinados médicos y por discapacidad, paga el 80% de los gastos médicos calificados y, por lo general, paga el 60% de los ingresos perdidos calificados cuando dicho beneficio no ha sido excluido válidamente. El reembolso médico puede limitarse a $2,500 cuando no hay una condición médica de emergencia.
Esto podría definir o arruinar un acuerdo de seguro.
Cobertura contra automovilistas sin seguro o con seguro insuficiente, comúnmente llamada cobertura UM/UIM, puede proteger a un asegurado que tiene derecho legal a recuperar daños de un conductor que no tiene seguro de responsabilidad por lesiones corporales o no tiene suficiente cobertura de responsabilidad para cubrir los daños del asegurado.
Por lo general, la ley de Florida exige que se ofrezca cobertura de conductores sin seguro o con seguro insuficiente (UM) con las pólizas de responsabilidad civil por lesiones corporales que califiquen, a menos que se rechace debidamente o se seleccionen límites más bajos según lo permita la ley.
La cobertura UM/UIM es independiente de la PIP. La ley de Florida establece que los beneficios por UM se suman a, pero no pueden duplicar, los beneficios disponibles de la PIP, el seguro de responsabilidad civil aplicable, la compensación para trabajadores, la cobertura de gastos médicos u otras fuentes especificadas.
Si la cobertura UM/UIM aplica y cuánta cantidad está disponible depende de la póliza, los límites seleccionados, las exclusiones aplicables, los daños y los hechos del choque.
Florida es un estado sin culpa.
Protección por Lesiones Personales de Florida el sistema ofrece determinados beneficios sin importar quién causó el choque.
Una póliza de PIP calificada por lo general ofrece hasta $10,000 en beneficios combinados médicos y por discapacidad.
Por lo general, los beneficios médicos cubren el 80% de los gastos cubiertos que sean razonables y médicamente necesarios, siempre que se cumplan los requisitos legales. Por lo general, los servicios y la atención médica iniciales que califiquen deben recibirse dentro de los 14 días.
El reembolso por gastos médicos puede estar disponible hasta el límite aplicable de $10,000 cuando un proveedor autorizado determina que la persona lesionada presentó una condición médica de emergencia. Si no hay una condición médica de emergencia, el reembolso por gastos médicos generalmente se limita a $2,500.
Por lo general, los beneficios por discapacidad de PIP pagan el 60% de los ingresos brutos perdidos que califican y de la pérdida de capacidad de generar ingresos, aunque Florida permite que un asegurado nominado elija la exclusión de dichos beneficios por pérdida de ingresos en circunstancias específicas.
Qué póliza de PIP aplica depende de los hechos y de las reglas estatutarias de prioridad de Florida.
Por suerte, siempre tiene el derecho de demandar a la(s) persona(s) que le causó/causaron lesiones por negligencia. Incluso si un conductor negligente no cuenta con cobertura por lesiones corporales para compensarle en un choque automovilístico. En realidad, es posible que tenga bienes personales que se puedan reclamar para compensarle por completo. Un abogado puede realizar una investigación exhaustiva y ayudarle a guiarle en el proceso de demandar y recuperar los daños y perjuicios que sufrió en una colisión.
No necesariamente.
Aunque tu prima pueda aumentar debido a una colisión, no es necesariamente una garantía. Sin embargo, las primas de seguros de automóviles tienden a aumentar con el tiempo, incluso sin una colisión automovilística.
De hecho, muchos factores contribuyen a estos aumentos, incluidas las tendencias generales del mercado. Otros factores que pueden aumentar las tarifas incluyen cambios de dirección, vehículos nuevos y reclamos de seguros de automóviles presentados en su código postal por otros conductores. Por lo tanto, se recomienda que obtenga varias cotizaciones cada seis meses o anualmente. Esto garantizará que esté obteniendo las mejores tarifas.
Como abogados de lesiones personales, trabajamos sobre la base de honorarios de contingencia. De hecho, la Corte Suprema de Florida regula los honorarios de contingencia, reduciendo estos honorarios en una escala móvil según la cantidad recuperada.
En realidad, la tarifa estándar para una reclamación de seguro es de 33.33%. Y la tarifa estándar para un caso en el que se presenta una demanda es de 40%. Por lo tanto, un acuerdo de honorarios contingentes significa que no se le debe nada al abogado a menos que se obtenga una indemnización exitosa en su caso. Por lo tanto, no hay gastos de bolsillo ni costos iniciales asociados con la contratación de nuestros servicios.
Tener lesiones anteriores y/o tratamiento médico no le prohíbe presentar una reclamación. De hecho, las compañías de seguros y los abogados defensores intentarán usar esto como excusa. Para así evitar indemnizarlo por los daños que sufrió en un accidente. Pero la ley de Florida le permite presentar una reclamación por el empeoramiento temporal y permanente de sus afecciones médicas subyacentes. Por lo tanto, es importante comunicarse con un abogado, ya que muchos casos que involucran condiciones preexistentes terminan en demandas.
Si sufre una lesión en un accidente, no debe hablar con un ajustador. De hecho, espere hasta tener la oportunidad de hablar sobre el incidente con un abogado. Porque los ajustadores intentarán minimizar el impacto de cualquier lesión presunta en una colisión. Y harán preguntas diseñadas para hacerle admitir la culpa y admitir que no resultó lesionado. Un abogado puede comunicarse directamente con los ajustadores en su nombre y evitar este interrogatorio.
TIENES OPCIONES
Por suerte, tendrá algunas opciones para hacer reparaciones a su vehículo. Ahora bien, si los daños o la pérdida total entran dentro de la cobertura de daños a la propiedad del conductor culpable, entonces esa compañía de seguros debería ser responsable de hacer las reparaciones o de pagar por la pérdida total. Pero solo hasta los límites de la cobertura de su póliza por daños a la propiedad. Debido a que las compañías de seguros a menudo también brindan cobertura de alquiler durante las reparaciones. O por un período de tiempo mientras se evalúa la pérdida total.
Como alternativa, si la persona que tuvo la culpa no tiene suficiente cobertura de daños a la propiedad, o la determinación de la culpa está tomando un periodo prolongado, entonces puede optar por utilizar su cobertura de seguro por colisión, si ha contratado este tipo de cobertura en su póliza. Aunque muchas veces, si tiene un préstamo sobre su vehículo o si alquila el vehículo, este tipo de cobertura es obligatoria para proporcionársela a su acreedor pignorativo o compañía de arrendamiento.
Pero es muy probable que aún tenga que pagar su deducible, el cual la compañía de seguros de la parte culpable podría reembolsarle en última instancia una vez que determine la culpa total. Por último, solo le proporcionarán un vehículo de alquiler bajo su cobertura de seguro si ha elegido la cobertura de alquiler en su póliza.
Por lo general, el PIP de Florida cubre el 60% de los ingresos brutos perdidos que reúnan los requisitos y de la pérdida de capacidad de generar ingresos provocada por una lesión cubierta, sujeto al límite, deducible, términos de la póliza y requisitos legales aplicables del PIP.
Sin embargo, la ley de Florida permite que el asegurado nominado elija la exclusión de los beneficios por pérdida de ingresos a cambio de una reducción en la prima. Por lo tanto, se debe revisar la póliza real para determinar si la cobertura por pérdida de ingresos está disponible.
Dependiendo de la culpa, los daños y el seguro disponible, también se podrían recuperar daños adicionales por pérdida de ingresos de una parte legalmente responsable o a través de la cobertura UM/UIM aplicable.
Especialmente si usted no tuvo la culpa, su seguro no debería subirle la prima si decide reparar su vehículo a través de su póliza de seguro bajo su cobertura por colisión. Sin embargo, las compañías de seguros suelen evaluar los cambios en las primas por muchas razones. Y esas razones cambian de una aseguradora a otra. Por lo tanto, puede ser difícil determinar exactamente de dónde proviene el aumento de su prima. En particular, en el caso de que su prima aumente después de su accidente automovilístico.
Desafortunadamente, esta respuesta depende de muchas variables porque cada caso es diferente. Sin embargo, los plazos estándar de la industria en el ámbito de las lesiones personales suelen oscilar entre 9 y 12 meses aproximadamente.
Aunque una lesión anterior puede afectar la forma en que una compañía de seguros o un abogado evalúan su reclamo, no le prohíbe presentar uno. De hecho, es posible que haya sufrido una exacerbación o agravamiento de su lesión o condición preexistente, o bien, podría haber sufrido una lesión completamente distinta que probablemente no se descubra a menos que busque tratamiento médico. Por lo tanto, si cree que se ha lesionado en una colisión, debe buscar ayuda médica y el consejo de un abogado.
Para la clasificación beneficios médicos de PIP, los servicios iniciales y la atención generalmente deben recibirse dentro de los 14 días posteriores al accidente automovilístico.
La ley de Florida identifica los tipos de proveedores e instalaciones con licencia que pueden brindar atención inicial y de seguimiento calificada. Los gastos médicos cubiertos generalmente se reembolsan al 80%, sujetos a la ley, los términos de la póliza, los deducibles aplicables, los límites de cobertura, las exclusiones y los requisitos de necesidad médica.
PIP generalmente ofrece hasta $10,000 en beneficios combinados médicos y por discapacidad. El reembolso médico generalmente se limita a $2,500 cuando se determina que la persona lesionada no tiene una condición médica de emergencia.
La aseguradora de PIP aplicable y la prioridad de cobertura dependen de la propiedad del vehículo, la cobertura del grupo familiar, la ocupación y otros hechos.
Estamos aquí para ayudarle.
Nuestro exabogado de defensa de seguros, Brandon F. Jones, sabe cómo las compañía de seguros asignan un valor a las lesiones por accidentes de tráfico y a los daños al vehículo. Si usted estuvo involucrado en un accidente automovilístico en Tampa, aprovecharemos nuestro pleno conocimiento de la ley de lesiones personales para ayudarle a demostrar que el otro conductor involucrado en el accidente de tráfico tuvo la culpa, o al menos es responsable de una parte de sus daños o lesiones.
CONTACTO RHINO LAWYERS AHORA
REPRESENTACIÓN AUDAZ. RESULTADOS AUDACES.
Obtener las respuestas NECESITAS hablar o reunirte con uno de nuestros antiguos abogados defensores de seguros que tiene conocimiento interno de cómo las grandes compañías de seguros valoran las reclamaciones por lesiones personales y daños. Sin honorarios a menos que GANEMOS.
Así que, consigue TU Análisis de caso gratuito ahora enviándonos un mensaje de texto, chateando con nosotros en línea, completando el formulario a continuación o llamando 844.RHINO.77.
Luego, decide qué es lo mejor después de obtener consejo gratuito de un Abogado RHINO quién quiere ayudarte.
Evaluación de caso gratuita
Los problemas legales pueden abrumar, pero no tienes que enfrentarlos a solas. En RHINO Lawyers, nos tomamos el tiempo para escuchar, responder a sus preguntas y brindarle el apoyo que necesita durante un momento difícil.